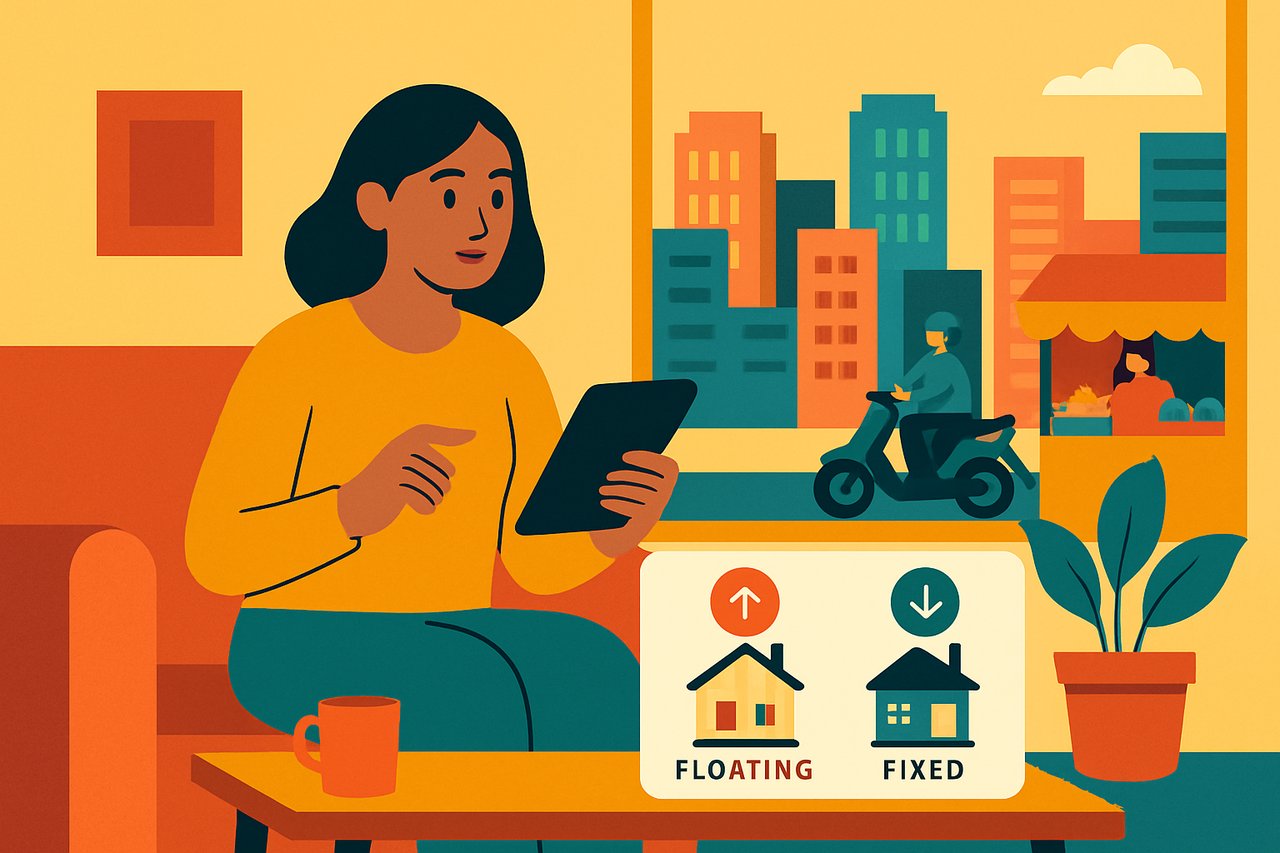
Bunga floating vs fixed kredit adalah dua sistem suku bunga dengan mekanisme berbeda yang menentukan total biaya pinjaman hingga jutaan rupiah. Bunga fixed memberikan cicilan tetap selama periode tertentu sehingga melindungi dari kenaikan suku bunga, sementara bunga floating bergerak mengikuti BI rate dan bisa menguntungkan saat suku bunga turun namun berisiko saat naik. Pilihan terbaik bergantung pada toleransi risiko, durasi kredit, dan ekspektasi pergerakan suku bunga acuan di masa depan.
Bunga floating vs fixed kredit adalah keputusan strategis yang sering dilewatkan begitu saja oleh calon peminjam, padahal pilihan ini menentukan total biaya kredit hingga jutaan rupiah. Setiap jenis bunga memiliki mekanisme, risiko, dan keuntungan yang berbeda—dan tidak ada yang selalu unggul untuk semua kondisi. Artikel ini membantu kamu memahami masing-masing sistem, melihat simulasi cicilan nyata, dan menentukan pilihan yang sesuai profil keuanganmu.
Jawaban singkat: Bunga floating vs fixed kredit memiliki trade-off berbeda. Fixed menawarkan cicilan tetap selama periode tertentu, cocok jika suku bunga acuan turun; floating bergerak mengikuti BI rate, berisiko jika BI rate naik tapi menguntungkan saat turun. Pilihan tergantung toleransi risiko, durasi kredit, dan ekspektasi suku bunga Anda.
Apa Itu Bunga Floating dan Bunga Fixed pada Kredit?
Bunga fixed adalah suku bunga yang tetap tidak berubah selama periode yang telah disepakati dalam perjanjian kredit. Misalnya, kamu mengambil KPR dengan bunga fixed 4% per tahun selama 2 tahun pertama; cicilan tetap sama setiap bulan selama periode itu, meskipun suku bunga acuan (BI rate) naik menjadi 6% atau turun menjadi 3%.
Bunga floating adalah suku bunga yang bergerak mengikuti acuan tertentu, umumnya BI rate yang ditetapkan oleh Bank Indonesia atau SOFR (untuk kredit valas). Cicilan kamu akan berubah jika BI rate berubah. Contoh: bunga floating kamu 5% + BI rate 5.75%, maka bunga total 10.75%; jika BI rate naik menjadi 6.5%, bunga kamu menjadi 11.5%, dan cicilan bulanan meningkat.
Menurut POJK 15/2018 tentang Penyelenggaraan Layanan Pinjam Meminjam Uang Berbasis Teknologi Informasi, bank wajib menginformasikan mekanisme bunga (baik fixed maupun floating) beserta skenario perubahan bunga kepada calon peminjam sebelum penandatanganan perjanjian. Transparansi ini penting agar kamu benar-benar memahami risiko yang ditanggung.
Bagaimana Cara Kerja Bunga Fixed dalam Praktik?
Sistem bunga fixed biasanya ditawarkan dalam periode terbatas—2 tahun, 3 tahun, atau 5 tahun—setelah itu berubah menjadi floating. Keuntungan utamanya adalah prediktabilitas: kamu tahu persis berapa cicilan setiap bulan, sehingga mudah menganggarkan arus kas.
- Stabil pada awal kredit: Cicilan Rp 5 juta tetap Rp 5 juta selama periode fixed, memudahkan perencanaan keuangan keluarga.
- Melindungi dari kenaikan suku bunga: Jika BI rate naik drastis, cicilan tetap aman—tidak ada “payment shock”.
- Berisiko jika suku bunga turun: Ketika BI rate turun, kamu tetap bayar suku bunga tinggi. Keuntungan penurunan BI rate tidak kamu terima sampai periode fixed berakhir.
Setelah periode fixed berakhir, cicilan akan disesuaikan ke sistem floating atau fixed baru tergantung kesepakatan ulang dengan bank. Di sinilah penting untuk memantau kesehatan keuangan pribadimu melalui aplikasi seperti Skorlife, agar saat periode fixed berakhir kamu bisa negosiasi ulang dengan posisi kredit yang kuat.
Bagaimana Cara Kerja Bunga Floating dalam Praktik?
Bunga floating bergerak setiap kali BI rate berubah, biasanya dengan lag 1–3 bulan setelah keputusan BI. Kamu mengambil keuntungan penuh jika BI rate turun, tapi juga menanggung risiko penuh jika BI rate naik.
- Fleksibel saat suku bunga turun: Jika BI rate turun dari 5.75% menjadi 5%, cicilan kamu langsung berkurang. Hemat ribuan rupiah setiap bulan tanpa perlu refinancing.
- Berisiko saat suku bunga naik: Sebaliknya, jika BI rate naik ke 6.5%, cicilan melonjak. Untuk KPR Rp 500 juta dengan tenor 20 tahun, kenaikan 1% dapat menambah cicilan hingga Rp 400–600 ribu per bulan.
- Membutuhkan kemampuan finansial fleksibel: Kamu harus siap menganggarkan cicilan yang bisa berubah-ubah, terutama di bulan-bulan ketika BI rate naik.
Floating juga sering disertai dengan “cap” (batas maksimal bunga) dan “floor” (batas minimal), misalnya bunga tidak boleh melebihi 7% atau turun di bawah 3%. Cap dan floor ini memberikan perlindungan parsial terhadap fluktuasi ekstrem.
Simulasi Cicilan: Fixed 2 Tahun Kemudian Floating vs Floating Penuh
Mari kita lihat contoh konkret untuk memahami perbedaan biaya. Asumsikan kamu mengambil KPR Rp 500 juta dengan tenor 20 tahun hari ini (Oktober 2026).
Skenario A: Fixed 4% selama 2 tahun, kemudian floating 5% + BI rate
- Cicilan bulan 1–24 (fixed 4%): Rp 3.064.000 per bulan
- BI rate saat ini 5.75%; setelah 2 tahun, asumsikan BI turun ke 5%
- Cicilan bulan 25–240 (floating 5% + 5% BI): Rp 3.228.000 per bulan
- Total bunga 20 tahun: ~Rp 228 juta
Skenario B: Floating penuh 5% + BI rate dari awal
- Cicilan bulan 1–12 (floating 5% + 5.75% BI = 10.75%): Rp 3.542.000 per bulan
- BI rate naik ke 6.5% di tahun ke-2: Cicilan menjadi Rp 3.732.000
- BI rate turun ke 5% di tahun ke-3: Cicilan menjadi Rp 3.228.000
- Total bunga 20 tahun: ~Rp 245 juta (jika BI rata-rata 5.5%)
Dalam simulasi ini, fixed 2 tahun menghemat ~Rp 17 juta total—namun hanya jika BI rate turun seperti prediksi. Jika BI rate tetap tinggi atau naik semakin tinggi, cicilan floating skenario B menjadi lebih mahal setelah tahun ketiga.
Perbedaan utama yang sering terlewatkan: dalam skenario A, kamu terdilusi dari keuntungan penurunan BI rate di tahun 1–2 karena tetap membayar bunga fixed. Dalam skenario B, kamu menerima kenaikan cicilan penuh jika BI rate naik, tapi juga menerima penurunan cicilan penuh jika BI rate turun. Ini yang disebut “asymmetric risk”—fixed menguntungkan jika BI turun, floating menguntungkan jika BI turun juga tapi dengan risiko lebih besar jika BI naik.
Mitos vs Fakta Seputar Bunga Floating dan Fixed
Banyak yang mengira fixed selalu lebih aman karena cicilan tidak berubah. Padahal fixed memiliki risiko tersembunyi: kamu membayar lebih besar ketika suku bunga acuan turun. Bank menetapkan bunga fixed lebih tinggi dari floating saat ini untuk mengantisipasi risiko mereka. Jika BI rate kemudian turun 1%, kamu sudah kehilangan peluang penghematan.
Mitos lainnya: floating lebih menguntungkan karena cicilan bisa turun. Fakta: floating juga berisiko jika BI rate terus naik—cicilan bisa melonjak drastis dan membuat kamu cash flow crunch. Ini bukan hanya tentang angka, tetapi kemampuan menahan perubahan tanpa mengorbankan kebutuhan lain.
Mitos ketiga: harus memilih satu dari awal dan tidak bisa berubah. Padahal banyak bank memungkinkan konversi dari fixed ke floating (jarang sebaliknya) atau refinancing saat periode fixed berakhir. Jika kamu memulai dengan fixed 3 tahun dan di tahun ke-4 kondisi ekonomi membaik, kamu bisa negosiasi lagi dengan bank.
Kriteria Pemilihan: Kapan Pilih Fixed dan Kapan Pilih Floating?
Kami lebih merekomendasikan fixed jika:
- Kamu memiliki arus kas bulanan yang ketat dan tidak toleran terhadap perubahan cicilan.
- Anda melihat tren BI rate sedang naik dan khawatir akan terus naik (contoh: 2022–2023, BI rate naik dari 3.5% ke 6%).
- Periode kredit pendek (5–7 tahun) dan kamu ingin cicilan stabil hingga lunas.
- Kamu baru saja terima bonus atau promosi dan ingin mengunci cicilan sebelum kondisi berubah.
Kami lebih merekomendasikan floating jika:
- Arus kas kamu fleksibel (contoh: pendapatan bisnis atau profesional muda dengan pertumbuhan gaji stabil).
- Kamu percaya BI rate akan turun dalam 1–2 tahun ke depan (misalnya dari 5.75% menjadi 4.5%).
- Periode kredit panjang (15–30 tahun) dan kamu ingin menerima penuh keuntungan penurunan suku bunga jangka panjang.
- Kamu sudah memiliki dana darurat 6 bulan cicilan dan memonitor kesehatan kredit via Skorlife untuk selalu siap menghadapi perubahan.
Strategi hybrid: Banyak yang tidak tahu bahwa paket fixed-then-floating (fixed 2–3 tahun, lalu floating) adalah kompromi terbaik. Kamu mendapat stabilitas di awal (saat cicilan paling berat dan ketahanan finansial paling diuji), lalu beradaptasi dengan fluktuasi BI rate ketika kamu sudah lebih stabil finansial. Ini strategi yang kami rekomendasikan untuk mayoritas peminjam KPR pertama kali.
Faktor Lain yang Mempengaruhi Pilihan: Ekspektasi Ekonomi dan Durasi Kredit
Selain profil risiko pribadi, dua faktor makro memengaruhi keputusan: ekspektasi BI rate jangka menengah (1–3 tahun) dan durasi kredit. Jika Bank Indonesia (BI) sedang dalam siklus pengetatan (hiking cycle), BI rate akan terus naik; dalam kondisi ini, fixed lebih menguntungkan. Sebaliknya, jika BI sedang dalam siklus pelonggaran (cutting cycle), floating lebih menguntungkan.
Durasi kredit juga penting. KPR dengan tenor 15 tahun membuat floating lebih menarik karena kamu akan mengalami banyak siklus BI rate—penurunan di beberapa tahun, kenaikan di tahun lain, rata-ratanya wajar. Sebaliknya, KTA 3 tahun dengan cicilan tinggi membutuhkan predictability yang ditawarkan fixed.
Cek skor kredit kamu melalui simulasi pinjaman dengan berbagai skenario suku bunga untuk melihat bagaimana kedua opsi dampaknya pada keuangan pribadimu sebelum memutuskan bersama bank.
Pertanyaan Umum Seputar Bunga Floating vs Fixed
(Bagian FAQ ada di bawah.)
Untuk rujukan resmi dan informasi terbaru, kamu bisa cek langsung situs Otoritas Jasa Keuangan.
Baca juga: aplikasi Skorlife untuk cek skor kredit gratis untuk panduan lebih lengkap.
Pertanyaan yang Sering Diajukan (FAQ)
Apakah bunga fixed bisa berubah sebelum periode berakhir?
Tidak, bunga fixed tidak akan berubah selama periode fixed yang telah disepakati di dalam perjanjian kredit. Setelah periode berakhir, bank akan menawarkan opsi baru (perpanjang fixed, atau konversi ke floating) yang dapat dinegosiasikan.
Berapa kenaikan cicilan saat BI rate naik 1%?
Kenaikan tergantung sisa pokok dan tenor. Untuk KPR Rp 500 juta dengan tenor 20 tahun, kenaikan BI rate 1% mengakibatkan cicilan bulanan naik sekitar Rp 400–600 ribu. Semakin besar pokok atau semakin lama tenor, kenaikan akan lebih terasa.
Kapan waktu terbaik untuk memilih floating daripada fixed?
Floating paling baik dipilih ketika BI rate sedang tinggi (di atas 5.5%) dan ada indikasi BI akan menurunkan rate dalam 1–2 tahun ke depan. Jika kamu juga memiliki arus kas yang stabil dan dana darurat 6 bulan cicilan, risiko floating akan lebih terkelola.
Bisakah saya mengubah dari fixed ke floating setelah periode fixed berakhir?
Ya, setelah periode fixed berakhir, kamu bisa bernegosiasi dengan bank untuk memperpanjang fixed baru, konversi ke floating, atau refinancing di bank lain jika penawaran lebih baik. Kondisi kredit kamu harus tetap baik untuk mendapat opsi terbaik.
Apa bedanya bunga floating dengan ‘spread’ yang ditambahkan bank?
Bunga floating = BI rate + spread bank. Contoh: BI rate 5.75% + spread 2.5% = bunga floating 8.25%. Spread adalah margin bank dan biasanya tetap, yang bergerak adalah BI rate. Bank dengan kredit berkualitas tinggi biasanya dapat spread lebih rendah.
PakarPBN
A Private Blog Network (PBN) is a collection of websites that are controlled by a single individual or organization and used primarily to build backlinks to a “money site” in order to influence its ranking in search engines such as Google. The core idea behind a PBN is based on the importance of backlinks in Google’s ranking algorithm. Since Google views backlinks as signals of authority and trust, some website owners attempt to artificially create these signals through a controlled network of sites.
In a typical PBN setup, the owner acquires expired or aged domains that already have existing authority, backlinks, and history. These domains are rebuilt with new content and hosted separately, often using different IP addresses, hosting providers, themes, and ownership details to make them appear unrelated. Within the content published on these sites, links are strategically placed that point to the main website the owner wants to rank higher. By doing this, the owner attempts to pass link equity (also known as “link juice”) from the PBN sites to the target website.
The purpose of a PBN is to give the impression that the target website is naturally earning links from multiple independent sources. If done effectively, this can temporarily improve keyword rankings, increase organic visibility, and drive more traffic from search results.